Domain produktfamilie.de kaufen?
Wir ziehen mit dem Projekt
produktfamilie.de um.
Sind Sie am Kauf der Domain
produktfamilie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain produktfamilie.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **

Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier4,44 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Danke Taschentücher Dein kleiner Beitrag, Päckchen, Recyclingpapier, 4-lagig, nasenweich, je 9 Tücher, 15 Stück4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze Enthält 15 wiederverschließbare Päckchen mit je 9 Tüchern Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Päckchen Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier7,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lifetime 90718 Outdoor Basketballkorb zur WandmontageLifetime 90718 Outdoor Basketballkorb zur Wandmontage. Lifetime 90718 Outdoor Basketballkorb zur Wandmontage Perfekter Basketballspaß für junge Heranwachsende: Der Basketballkorb 90718 von Lifetime punktet mit Wandmontage und bringt authentisches Basketballfeeling zu dir nach Hause! Zuverlässige Wandmontage, langfristiger Spielspaß! Ob Garten, Garage oder Hof – ein Basketballkorb zur Wandmontage verwandelt dein Grundstück in deine ganz private Basketballarena. Ein großer Vorteil, den dir die Wandmontage bringt: deine Lauf- und Fahrwege zum Garten oder zur Garage bleiben frei. Außerdem musst du dich nicht um die Wartung oder Befüllung eines Standfußes kümmern. Die Highlights auf einen Blick: * Basketballsystem zur Wandmontage: zuverlässige und langfristige Lösung * Steel-Framed Shatter-Proof Backboard: Stahlrahmen mit Board aus Makrolon® in Glasoptik * Slam-It®-Ring: doppelte horizontale Federn für dynamische Spielzüge * Wetterfestes Netz: zuverlässig bei langfristiger Outdoornutzung * Altersempfehlung: geeignet259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
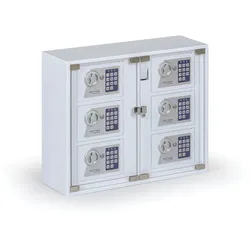
System zur Schlüsselaufbewahrung KEY SYSTEM 6 OUTDOORSystem mit 6 elektronischen Fächern zur sicheren Aufbewahrung von Schlüsseln und Wertsachen Ideal für den Einsatz in Schulen, Pensionen oder Hotels Auch für den Einsatz im Außenbereich geeignet: witterungsbeständige Plexiglasscheibe Aus hochwertigem Stahl, Wandstärke 1 mm Ausstattung jedes Tresors: elektronisches Schloss + mechanische Notöffnung mit Zylinderschlüssel (2 Stück) Für jeden Tresor gibt es einen eigenen Code Innenmaße jedes Tresors: 155 x 237 x 153 mm (H x B x T) Die gesamte Anlage wird durch ein Zylinderschloss (Schlüssel zweifach) geöffnet Schlüsseleinwurf für die Rückgabe des Schlüssels beim Verlassen des Gebäudes 4 Löcher in der Rückwand zur Verankerung (Befestigungsmaterial im Lieferumfang enthalten), Lochdurchmesser 9 mm Batteriebetrieb mit 24 Stück 1,5 Volt AA Batterien (nicht im Lieferumfang erhalten) Gewicht 17 kg830,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **

Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier4,44 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Danke Taschentücher Dein kleiner Beitrag, Päckchen, Recyclingpapier, 4-lagig, nasenweich, je 9 Tücher, 15 Stück4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze Enthält 15 wiederverschließbare Päckchen mit je 9 Tüchern Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Päckchen Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier7,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
Lifetime 90718 Outdoor Basketballkorb zur WandmontageLifetime 90718 Outdoor Basketballkorb zur Wandmontage. Lifetime 90718 Outdoor Basketballkorb zur Wandmontage Perfekter Basketballspaß für junge Heranwachsende: Der Basketballkorb 90718 von Lifetime punktet mit Wandmontage und bringt authentisches Basketballfeeling zu dir nach Hause! Zuverlässige Wandmontage, langfristiger Spielspaß! Ob Garten, Garage oder Hof – ein Basketballkorb zur Wandmontage verwandelt dein Grundstück in deine ganz private Basketballarena. Ein großer Vorteil, den dir die Wandmontage bringt: deine Lauf- und Fahrwege zum Garten oder zur Garage bleiben frei. Außerdem musst du dich nicht um die Wartung oder Befüllung eines Standfußes kümmern. Die Highlights auf einen Blick: * Basketballsystem zur Wandmontage: zuverlässige und langfristige Lösung * Steel-Framed Shatter-Proof Backboard: Stahlrahmen mit Board aus Makrolon® in Glasoptik * Slam-It®-Ring: doppelte horizontale Federn für dynamische Spielzüge * Wetterfestes Netz: zuverlässig bei langfristiger Outdoornutzung * Altersempfehlung: geeignet259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
System zur Schlüsselaufbewahrung KEY SYSTEM 6 OUTDOORSystem mit 6 elektronischen Fächern zur sicheren Aufbewahrung von Schlüsseln und Wertsachen Ideal für den Einsatz in Schulen, Pensionen oder Hotels Auch für den Einsatz im Außenbereich geeignet: witterungsbeständige Plexiglasscheibe Aus hochwertigem Stahl, Wandstärke 1 mm Ausstattung jedes Tresors: elektronisches Schloss + mechanische Notöffnung mit Zylinderschlüssel (2 Stück) Für jeden Tresor gibt es einen eigenen Code Innenmaße jedes Tresors: 155 x 237 x 153 mm (H x B x T) Die gesamte Anlage wird durch ein Zylinderschloss (Schlüssel zweifach) geöffnet Schlüsseleinwurf für die Rückgabe des Schlüssels beim Verlassen des Gebäudes 4 Löcher in der Rückwand zur Verankerung (Befestigungsmaterial im Lieferumfang enthalten), Lochdurchmesser 9 mm Batteriebetrieb mit 24 Stück 1,5 Volt AA Batterien (nicht im Lieferumfang erhalten) Gewicht 17 kg830,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
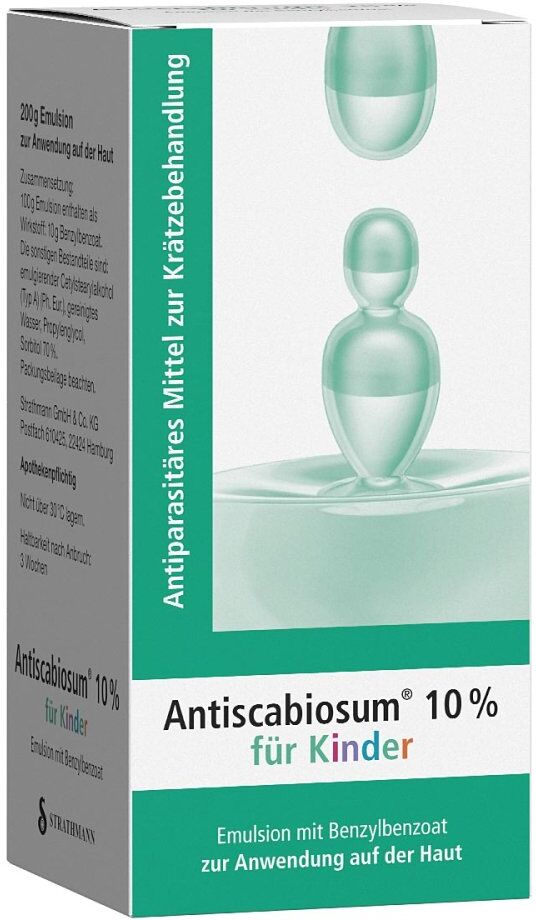
Antiscabiosum 10% für Kinder zur KrätzebehandlungAnwendungsgebiet von Antiscabiosum 10% für Kinder zur KrätzebehandlungWas ist das Arzneimittel?Das Arzneimittel ist ein antiparasitäres Mittel, das auf der Haut angewendet wird.Wofür wird es angewendet?Es wird zur Behandlung von Krätze (Scabies) bei Kindern über 6 Jahren angewendet, als weniger toxisches Mittel, alternativ zu ausreichend untersuchten Antiscabiosa.Kinder im Alter von 1 bis 6 Jahren dürfen nur dann mit diesem Präparat behandelt werden, wenn keine zusätzlichen Hautschäden bestehen, welche die Aufnahme des Wirkstoffs Benzylbenzoat von der Haut in den Körper begünstigen können und wenn die Behandlung unter sorgfältiger ärztlicher Überprüfung erfolgt.Wirkstoffe / Inhaltsstoffe / Zutaten100 mg Benzyl benzoatCetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Propylenglycol Hilfstoff (+)Sorbitol 70 Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenSie dürfen das Arzneimittel nicht anwenden,bei Kindern, die allergisch gegen Benzylbenzoat, Benzoesäure und Benzylalkohol oder einen der sonstigen Bestandteile des Arzneimittels sind.bei Kindern mit großflächigen Hauterkrankungen, wie z. B. Psoriasis, Neurodermitis, Ekzemewährend der Stillzeitbei SäuglingenInsbesondere bei Neugeborenen mit Zeichen der Unreife ist mit schweren, unter Umständen tödlichen Nebenwirkungen zu rechnen, die sich im klinischen Bild als „Gasping-Syndrom" manifestieren (siehe auch unter Kategorie "Nebenwirkungen").DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Das Arzneimittel ist zur Anwendung bei Kindern bestimmt. Für Erwachsene steht ein Präparat mit einem höheren Wirkstoffgehalt zur Verfügung.Falls vom Arzt nicht anders verordnet, ist die übliche Vorgehensweise:Die Emulsion 1-mal täglich an 3 aufeinander folgenden Tagen auf die Haut auftragen.Danach beenden Sie bitte die Be23,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
-
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.